Food Cost Nəzarətdə: Restoranlar Mexaniki İnventarlaşdırma Olmadan İtkiləri Necə Azaldır?
Mexaniki inventarlaşdırma itkiləri sonradan göstərir. Onun marja itkisini niyə gizlətdiyini təhlil edir və 5 operativ həlli təqdim edirik.
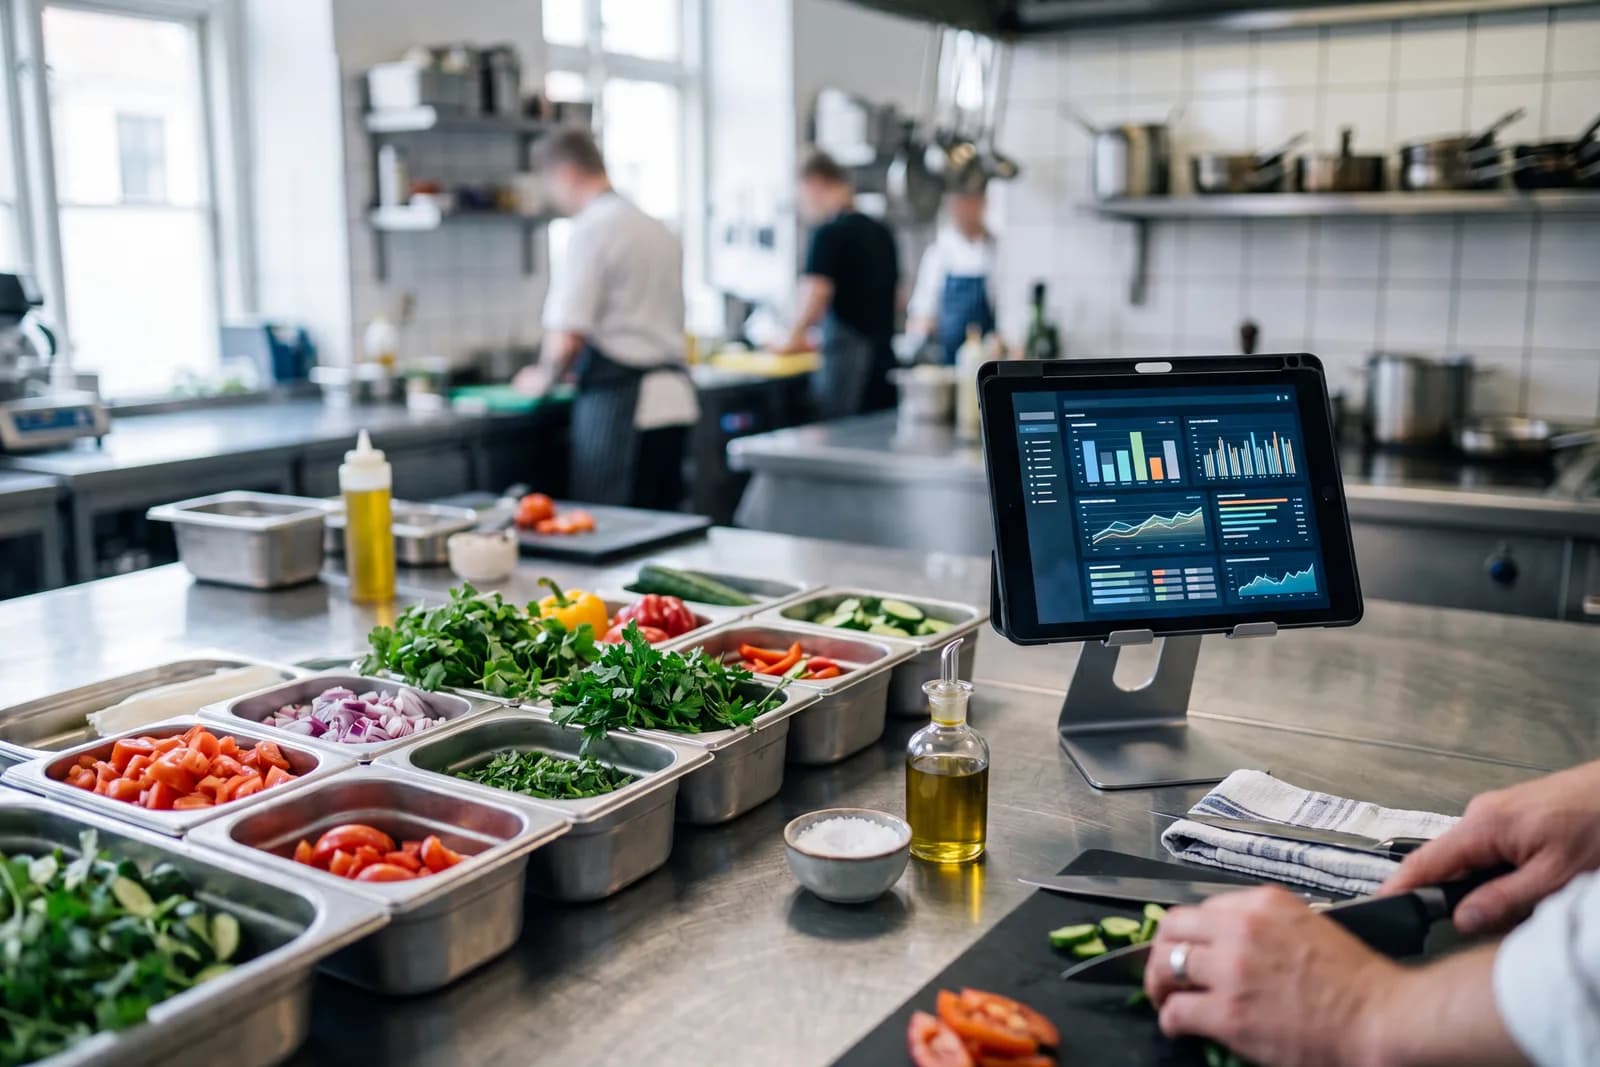
Məhsul dəyərinin idarə edilməsi restoran sənayesində sağ qalmaq üçün əsas amil olaraq qalır. Food cost müəssisənin gündəlik idarə edə biləcəyi ən böyük xərc maddəsidir, məhsul qiymətləri isə artmaqda davam edir. Buna görə tullantılara, porsiyanın artıq qoyulmasına və ya oğurluğa itirilən hər bənd birbaşa marjadan çıxır.
Xərclərin idarə edilməsində əsas problem məlumatların gecikməsidir. Klassik nəzarət iş axını dövri inventarlaşdırmaya əsaslanır. Backbar-ın 11 240 restoran və bar işçisi arasında apardığı sorğuda iştirakçıların 52%-i inventarlaşdırmanı həftəlik, 26%-i isə ayda bir dəfə apardığını bildirib (Backbar, 2025). Aylıq dövr o deməkdir ki, menecer artıq xərcləri və ya oğurluğu hadisə başlayandan 30 gün sonra görür. Bu şəraitdə satınalmaları çevik tənzimləmək, porsiya ölçülərini dəyişdirmək və ya heyətlə bağlı problemləri həll etmək qeyri-mümkündür.
Məlumata olan aşkar ehtiyaca baxmayaraq, boşluq qalır: Crunchtime və Technomic-in 300-dən çox restoran şəbəkəsi operatoru arasında apardığı sorğuda iştirakçıların 80%-i gündəlik əməliyyatların real vaxtda görünməsini vacib adlandırıb, lakin bu, yalnız 36%-də var (Crunchtime, 2025 Restaurant Growth Insights Report). Xərclərə nəzarət etmək istəyi ilə real avtomatlaşdırma arasındakı boşluq gəlirliliyin sistematik şəkildə itirilməsinə gətirib çıxarır.
«Restoran şəbəkəsi operatorlarının 80%-i gündəlik əməliyyatların real vaxtda görünməsini vacib adlandırır, lakin bu, yalnız 36%-də var.»
Aylıq və Həftəlik İnventarlaşdırma Niyə Problemi Həll Etmir?
Ənənəvi inventarlaşdırma idarəetmə problemini (itkinin qarşısının alınmasını) deyil, mühasibat problemini (tarixi faktın qeydə alınmasını) həll edir. İnventarlaşdırma premium tikələrin çatışmazlığını və ya 15%-lik qızılbalıq artıqlığını aşkar etdikdə, məhsul artıq itirilmiş olur. Əməliyyat meneceri yalnız yekun kənarlaşma rəqəmini görür, lakin xətanın hansı növbədə baş verdiyini, aşpazın tullantısı olduğunu, qəbul zamanı uyğunsuzluq olduğunu və ya oğurluq olduğunu anlaya bilmir.
Həftəlik yoxlama axtarış pəncərəsini daraldır, lakin yenə də manipulyasiyalar və xətalar üçün yer qoyur. POS inteqrasiyası olmayan cədvəllərdən və ya sadə sistemlərdən istifadə məlumatların mexaniki daxil edilməsini tələb edir. Nəticədə menecerlər hər ay məlumatların əl ilə uzlaşdırılmasına saatlar sərf edir.
Mexaniki İnventarlaşdırma Olmadan Food Cost-u Azaltmaq Üçün 5 Əməliyyat Addımı
İtkilərin qeydə alınmasından onların qarşısının alınmasına keçid zal, mətbəx və anbar arasında ucdan-uca məlumat mübadiləsinin tətbiqini tələb edir.
Əl ilə yenidən sayımsız Food Cost-u azaltmağın 5 addımı
- 1
POS və anbar modulunun inteqrasiyası
Hər vurulan yemək texnoloji karta görə inqredientləri dərhal silir — "ideal qalıq" formalaşır.
- 2
Partiya uçotu və dinamik maya dəyəri
FIFO metodu yeməyin maya dəyərini satış anında son tədarükün real qaimələri üzrə hesablayır.
- 3
Top-10 mövqenin kor yenidən sayımı
Ən bahalı və dövriyyəli inqredientlərin gündəlik 15 dəqiqəlik yoxlanışı — kənarlaşma elə həmin gün görünür.
- 4
Silinmələrin və hazırlıqların rəqəmsal qeydiyyatı
Terminalda üç toxunuşla silinmə; alqoritm növbələr üzrə anomaliyaları aşkarlayır.
- 5
Prediktiv satınalmalar
Satış statistikası, mövsümilik və həftənin gününə görə satınalma siyahıları — daha az artıqlıq və xarab olma.
Addım 1. POS sistemlərinin və anbar modullarının birbaşa inteqrasiyası. Kassada qeydə alınan hər bir tranzaksiya resept spesifikasiyalarına əsasən inqrediyentləri anbardan dərhal silməlidir. Bu, 'nəzəri inventar' (theoretical inventory) – hər hansı bir anda mətbəxdə nə qədər məhsulun olması barədə hesablanmış metrik yaradır. Spot yoxlamalar zamanı nəzəri və faktiki qalıqlar arasındakı fərq problem sahələrini dərhal üzə çıxarır.
Addım 2. Partiya izlənməsinin və dinamik maya dəyərinin tətbiqi. Tədarükçü qiymətləri hər gün dəyişir. Əgər sistem inqrediyentləri əvvəlki ayın orta və ya sabit qiyməti ilə silirsə, hesablanmış Food Cost təhrif olunacaq. Sistem sonuncu çatdırılmanın real fakturalarına əsaslanaraq, satış anında hər bir konkret yeməyin maya dəyərini hesablamaq üçün FIFO metodunu avtomatik tətbiq etməlidir.
Addım 3. Top-10 məhsulun gündəlik spot yoxlamaları (Blind Inventory). Restoranı tam inventarlaşdırma üçün bağlamaq əvəzinə, ən baha və dövriyyəsi yüksək olan inqrediyentlərin – spirtli içkilər, ət, dəniz məhsulları – kor yoxlanılması təcrübəsi tətbiq edilir. Planşetli menecer növbənin əvvəlində və ya sonunda 15 dəqiqə ərzində 10–15 məhsulu sayır. POS məlumatları real vaxt rejimində yeniləndiyindən, hər hansı bir uyğunsuzluq elə həmin gün müəyyən edilir.
Addım 4. Tullantıların və mətbəx hazırlığının rəqəmsal qeydiyyatı. Qeyd olunmayan tullantılar food cost-da kor nöqtədir. Aşpaz məhsulu yerə saldıqda, qonaq yeməyi geri qaytardıqda və ya tərəvəzlər xarab olduqda – bütün bunlar mətbəx terminalında üç toxunuşla qeydə alınmalıdır. Tullantılar rəqəmsallaşdırıldıqda alqoritm anomaliyaları müəyyən edə bilər: əgər xarab olma səbəbindən tullantı faizi müəyyən bir şef-aşpazın növbəsində iki dəfə artırsa, bu, hədəfli audit üçün əsasdır.
Addım 5. Alqoritmlərə əsaslanan proqnozlaşdırıcı satınalma. Artıq anbar ehtiyatı dövriyyə kapitalını dondurur və məhsulun xarab olmasına gətirib çıxarır. İnventar idarəetmə sistemləri mövsümlülüyü, həftənin gününü və hava proqnozlarını nəzərə alaraq POS vasitəsilə satış tarixçəsini təhlil edə və dəqiq satınalma sifarişləri yarada bilər.
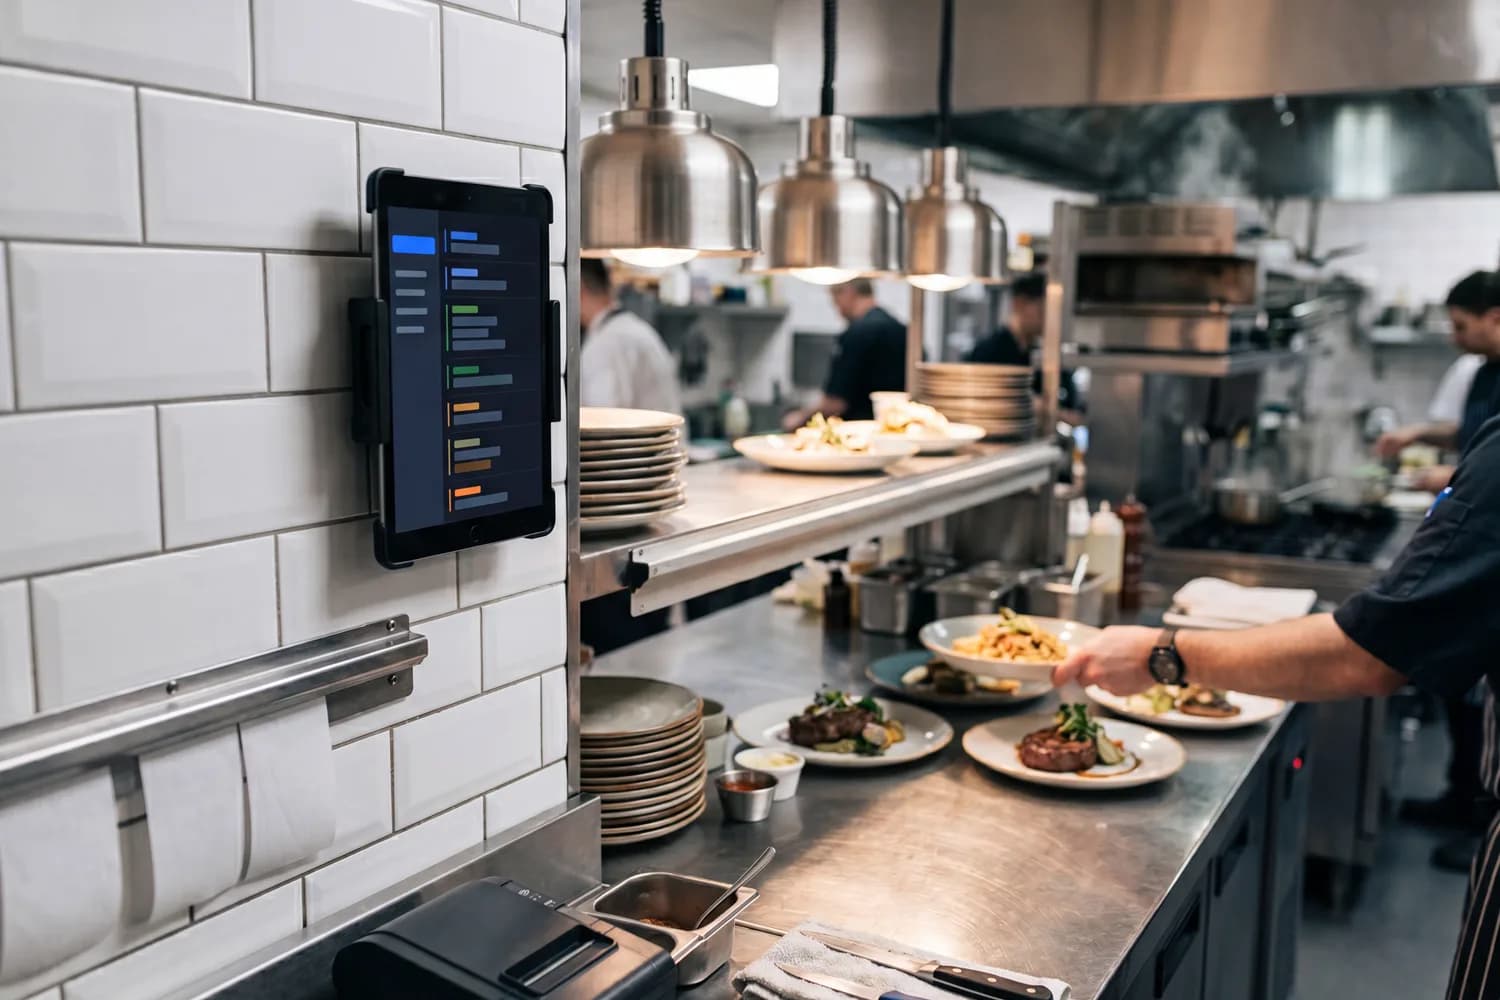
Mənfəət Anbarda deyil, Məlumatlardadır
Yüksək dövriyyəli bir müəssisədə Food Cost-un hətta 2% azaldılması xalis mənfəətin birbaşa və mütənasib artımını təmin edir. Davamlı anbar nəzarətinə keçid idarəetmə komandasının diqqətini cədvəllər doldurmaqdan proseslərin təhlilinə yönəldir. İnteqrasiya edilmiş idarəetmə ekosistemi hər bir tranzaksiyanın dəyərini real vaxt rejimində görməyə, mənfəətsiz mövqeləri menyudan tez çıxarmağa və sızmaları aylıq maliyyə nəticəsinə zərər vurmazdan əvvəl dayandırmağa imkan verir.
Oxşar məqalələr
Bunu öz biznesinizdə tətbiq etmək istəyirsiniz?
EFRION burada təsvir olunan avtomatlaşdırmaları qurur — POS-dan anbara və bek-ofisə qədər.
Demo sorğusu